Vous possédez peut-être déjà un peu de Bitcoin ou d'Ethereum, mais vous avez entendu parler des stablecoins sans bien comprendre leur place dans un portefeuille. Contrairement aux cryptomonnaies classiques dont le prix fluctue en permanence, ces jetons numériques sont conçus pour garder une valeur fixe, généralement adossée au dollar américain. Cette promesse de stabilité en fait un outil pratique, mais pas pour les mêmes usages qu'un Bitcoin. Voici comment les intégrer intelligemment dans votre portefeuille numérique.
Qu'est-ce qu'un stablecoin et comment tient-il sa promesse de stabilité ?
Un stablecoin est un crypto-actif dont la valeur est arrimée à un actif de référence, le plus souvent une monnaie ayant cours légal comme le dollar ou l'euro. L'USDT (Tether) et l'USDC (USD Coin) sont les exemples les plus courants : un jeton vaut toujours un dollar. Cette parité est maintenue par un mécanisme de réserves. Quand vous achetez un stablecoin, l'émetteur prend vos dollars et les place dans un compte de réserve, souvent constitué d'espèces ou de bons du Trésor américain. En échange, il vous émet une quantité équivalente de jetons numériques. Lorsque vous vendez vos jetons, l'émetteur pioche dans ses réserves pour vous rembourser. Tant que la confiance dans la solidité de ces réserves reste intacte, un Tether vaut un dollar.
Il existe plusieurs types de stablecoins. Les plus répandus sont ceux adossés à des monnaies fiduciaires, comme l'USDT ou l'USDC. D'autres sont liés à des matières premières comme l'or, mais leur valeur fluctue avec le cours du métal précieux. Enfin, on trouve des stablecoins garantis par d'autres cryptomonnaies, souvent sur-garantis pour absorber les variations de prix, mais leur mécanisme est plus complexe. Pour un usage courant dans un portefeuille numérique, les stablecoins adossés au dollar restent les plus pratiques et les plus liquides.
Pourquoi utiliser un stablecoin dans son portefeuille plutôt que des euros ou des dollars ?
L'intérêt principal est de combiner la stabilité d'une monnaie traditionnelle avec la rapidité et l'accessibilité de la blockchain. Concrètement, voici les usages les plus fréquents :
- Transférer de l'argent à l'international : envoyer 1000 USDC de la France au Brésil prend quelques minutes et coûte quelques centimes de frais, contre plusieurs jours et des frais de 2 à 5 % via un virement bancaire classique.
- Conserver de la valeur dans un pays à forte inflation : si votre monnaie locale perd 20 % par an, détenir des stablecoins adossés au dollar protège votre épargne de cette dépréciation.
- Payer des services ou des salaires à l'étranger : des entreprises paient des freelances ou des employés dans des pays où l'accès bancaire est limité, en utilisant des stablecoins comme intermédiaire.
- Servir de pont entre la finance traditionnelle et la DeFi : pour prêter, emprunter ou gagner des intérêts sur des plateformes de finance décentralisée, les stablecoins sont souvent le carburant principal.
Un exemple concret : un détaillant sur un marché à forte inflation peut accepter des paiements en stablecoins pour éviter de perdre de la valeur entre la vente et le dépôt en banque. Le règlement est immédiat et le montant ne varie pas.
Quels sont les risques concrets à connaître avant d'en acheter ?
Les stablecoins ne sont pas sans danger. Le principal risque est celui de la confiance dans l'émetteur. Si les réserves ne sont pas suffisantes ou si une fraude est révélée, la panique peut entraîner une vente massive des jetons, faisant chuter leur valeur en dessous du dollar. C'est ce qu'on appelle un stablecoin run, par analogie avec une panique bancaire. Les banques centrales, comme la Banque de France, soulignent régulièrement ce risque de liquidité : les actifs détenus en réserve ne sont pas toujours aussi liquides que les jetons émis. En cas de rachats massifs, l'émetteur peut avoir du mal à vendre ses actifs assez vite pour rembourser tout le monde.
Un autre risque est réglementaire. En Europe, le règlement MiCA impose des exigences strictes aux émetteurs de stablecoins. Par exemple, l'USDT (Tether) n'étant pas conforme à MiCA fin 2024, il est progressivement retiré des plateformes qui respectent cette réglementation. Les investisseurs français doivent donc privilégier des stablecoins conformes comme l'USDC ou l'EURC (adossé à l'euro). Enfin, il existe un risque technique : une faille dans un contrat intelligent ou une attaque sur la blockchain peut entraîner une perte de fonds, bien que cela reste rare pour les stablecoins majeurs.
Comment choisir le bon stablecoin pour son portefeuille numérique ?
Le choix dépend de votre usage et de votre pays. Voici une comparaison des trois principaux stablecoins adossés au dollar :
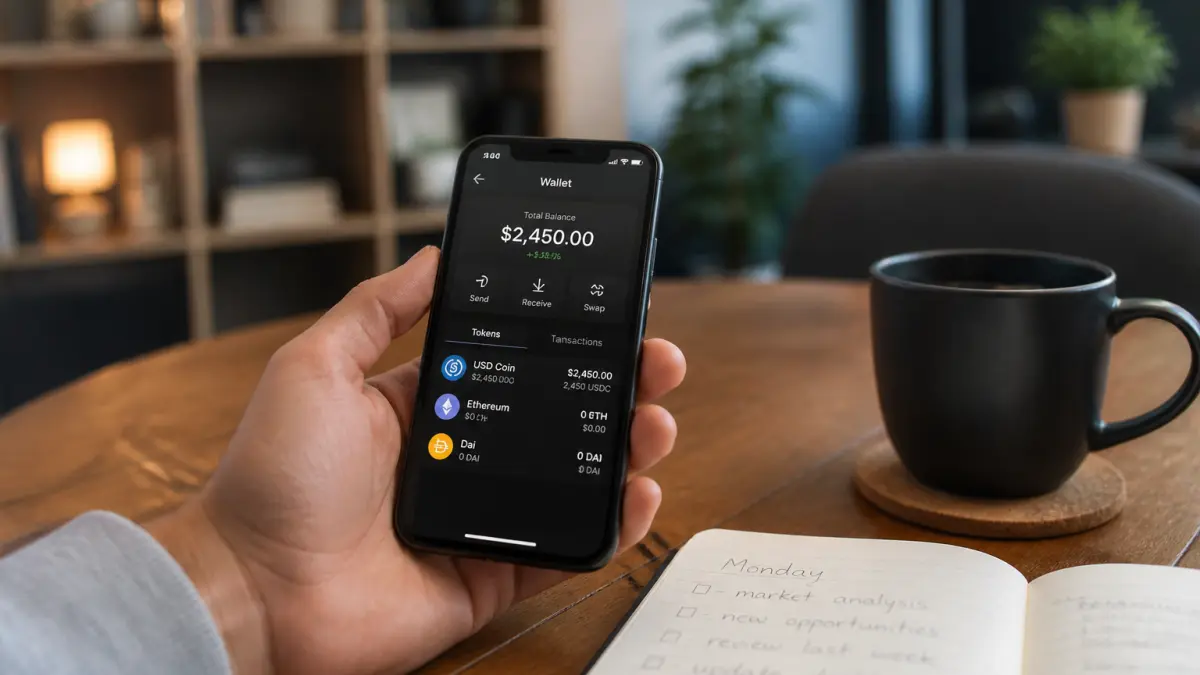
| Stablecoin | Capitalisation (janvier 2024) | Conformité MiCA | Usage recommandé |
|---|---|---|---|
| USDT (Tether) | 87 milliards € | Non | Transactions internationales rapides, mais à éviter pour les Européens |
| USDC (USD Coin) | 24 milliards € | Oui | Paiements, épargne, DeFi pour les résidents européens |
| DAI | 5 milliards € | Variable selon version | DeFi, mais mécanisme plus complexe, réserves en crypto |
Pour un portefeuille numérique destiné à un usage courant en France ou en Europe, l'USDC est aujourd'hui le choix le plus sûr : il est conforme à MiCA, largement accepté sur les plateformes comme Binance, Coinbase ou Bitpanda, et son émetteur (Circle) publie régulièrement des audits de ses réserves. Si vous opérez principalement hors d'Europe ou que vous échangez sur des marchés non régulés, l'USDT reste plus liquide et plus répandu, mais le risque réglementaire est réel.
Pour les transactions en euros, l'EURC (Euro Coin) de Circle existe aussi, mais sa liquidité est encore faible comparée à l'USDC. Si vous détenez des euros et voulez éviter le risque de change, l'EURC peut être une option, mais vérifiez d'abord que votre plateforme le supporte.
Comment intégrer un stablecoin dans sa stratégie de portefeuille numérique ?
L'usage le plus immédiat est de remplacer une partie de votre épargne de court terme par des stablecoins si vous avez besoin de liquidités disponibles 24h/24 et 7j/7. Par exemple, au lieu de laisser 500 euros sur un compte courant qui ne rapporte rien, vous pouvez les convertir en USDC et les placer sur un protocole de DeFi qui offre 2 à 4 % d'intérêts annuels, tout en pouvant les récupérer en quelques minutes. Attention : ces rendements ne sont pas garantis et peuvent varier, mais ils restent supérieurs à ce que propose une banque traditionnelle.
Si vous êtes un professionnel avec une clientèle internationale, les stablecoins simplifient les paiements transfrontaliers. Un freelance qui facture des clients aux États-Unis peut demander un paiement en USDC plutôt qu'en dollars sur un compte bancaire américain, ce qui évite les frais de change et les délais de virement. Il suffit de convertir les USDC en euros sur une plateforme comme Coinbase ou Bitpanda pour les dépenser localement.
Enfin, pour les investisseurs en cryptomonnaies, les stablecoins sont un refuge temporaire. Quand le marché est baissier, plutôt que de vendre ses Bitcoins contre des euros et de devoir refaire un virement bancaire, on les échange contre des USDC. On reste ainsi dans l'écosystème crypto, prêt à racheter au moment opportun, sans frais de banque et sans délai.
Le piège à éviter : ne pas confondre stablecoin et monnaie numérique de banque centrale
Un point de vigilance : un stablecoin comme l'USDC n'est pas une monnaie numérique de banque centrale (MNBC). Les banques centrales, comme la Banque de France, développent leurs propres monnaies numériques, mais elles sont émises et garanties par l'État. Les stablecoins, eux, sont émis par des entreprises privées. Le risque de contrepartie est réel : si l'émetteur fait faillite, vos jetons peuvent perdre toute valeur. Ne mettez jamais une somme que vous ne pouvez pas vous permettre de perdre dans un seul stablecoin, et diversifiez si possible entre USDC et un autre jeton conforme.
Pour finir, une règle simple : utilisez les stablecoins pour ce qu'ils font de mieux – déplacer de la valeur rapidement et à moindre coût, ou la conserver temporairement dans un environnement stable. Ne les considérez pas comme un investissement à long terme sans comprendre les risques sous-jacents. Si vous voulez exposer votre portefeuille à la croissance du secteur crypto, mieux vaut acheter du Bitcoin ou de l'Ethereum. Mais si vous cherchez un outil pratique pour payer, épargner ou transférer de l'argent sans les lenteurs bancaires, un stablecoin bien choisi est un atout précieux.